Prescrição intercorrente na execução fiscal: quando ela não ocorre
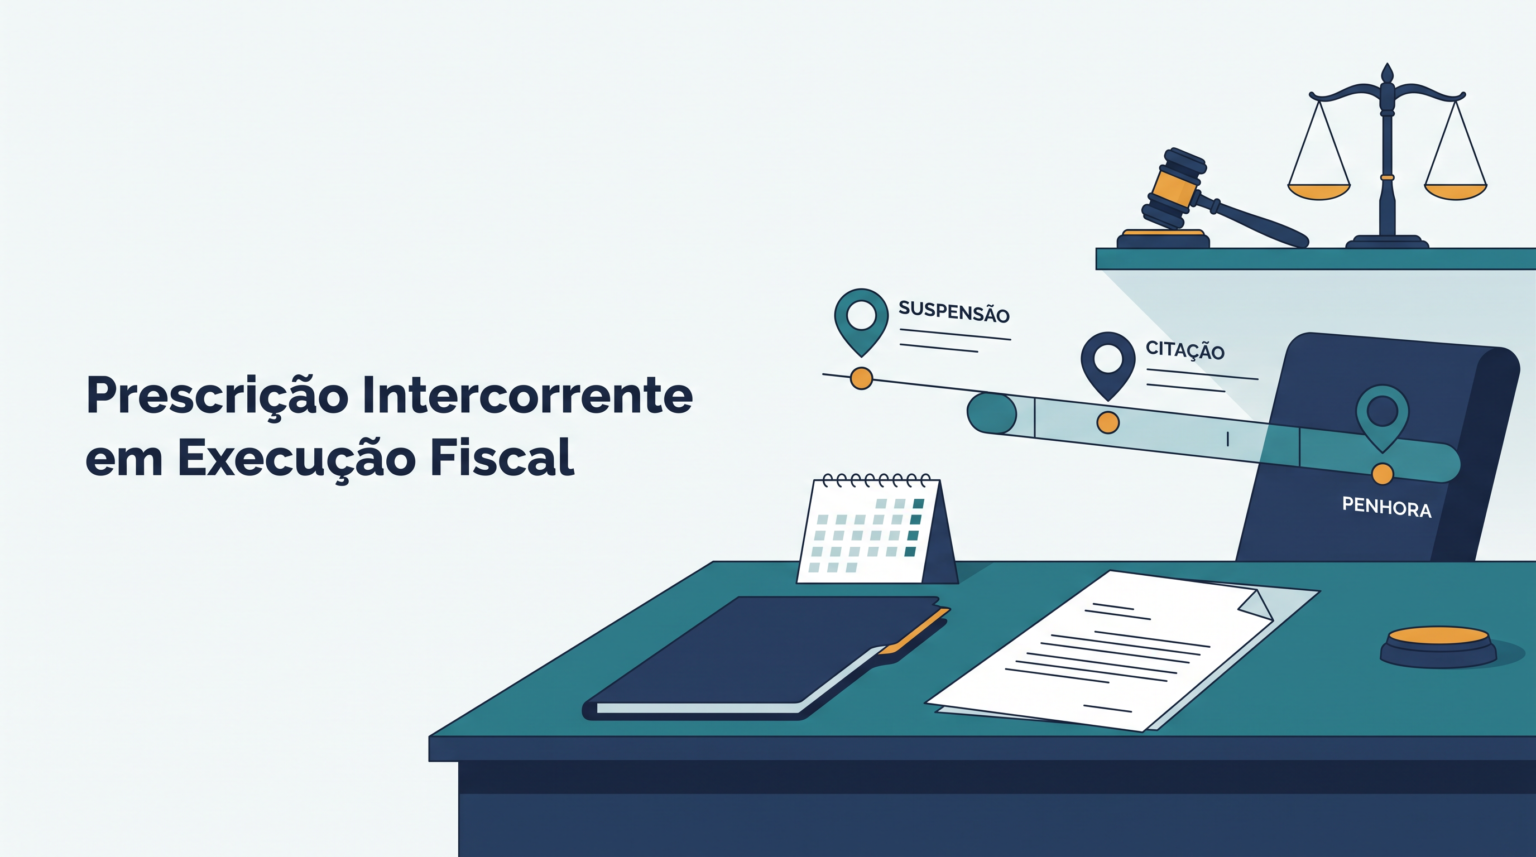
A prescrição intercorrente pode extinguir uma execução fiscal, mas não decorre apenas do tempo transcorrido no processo.
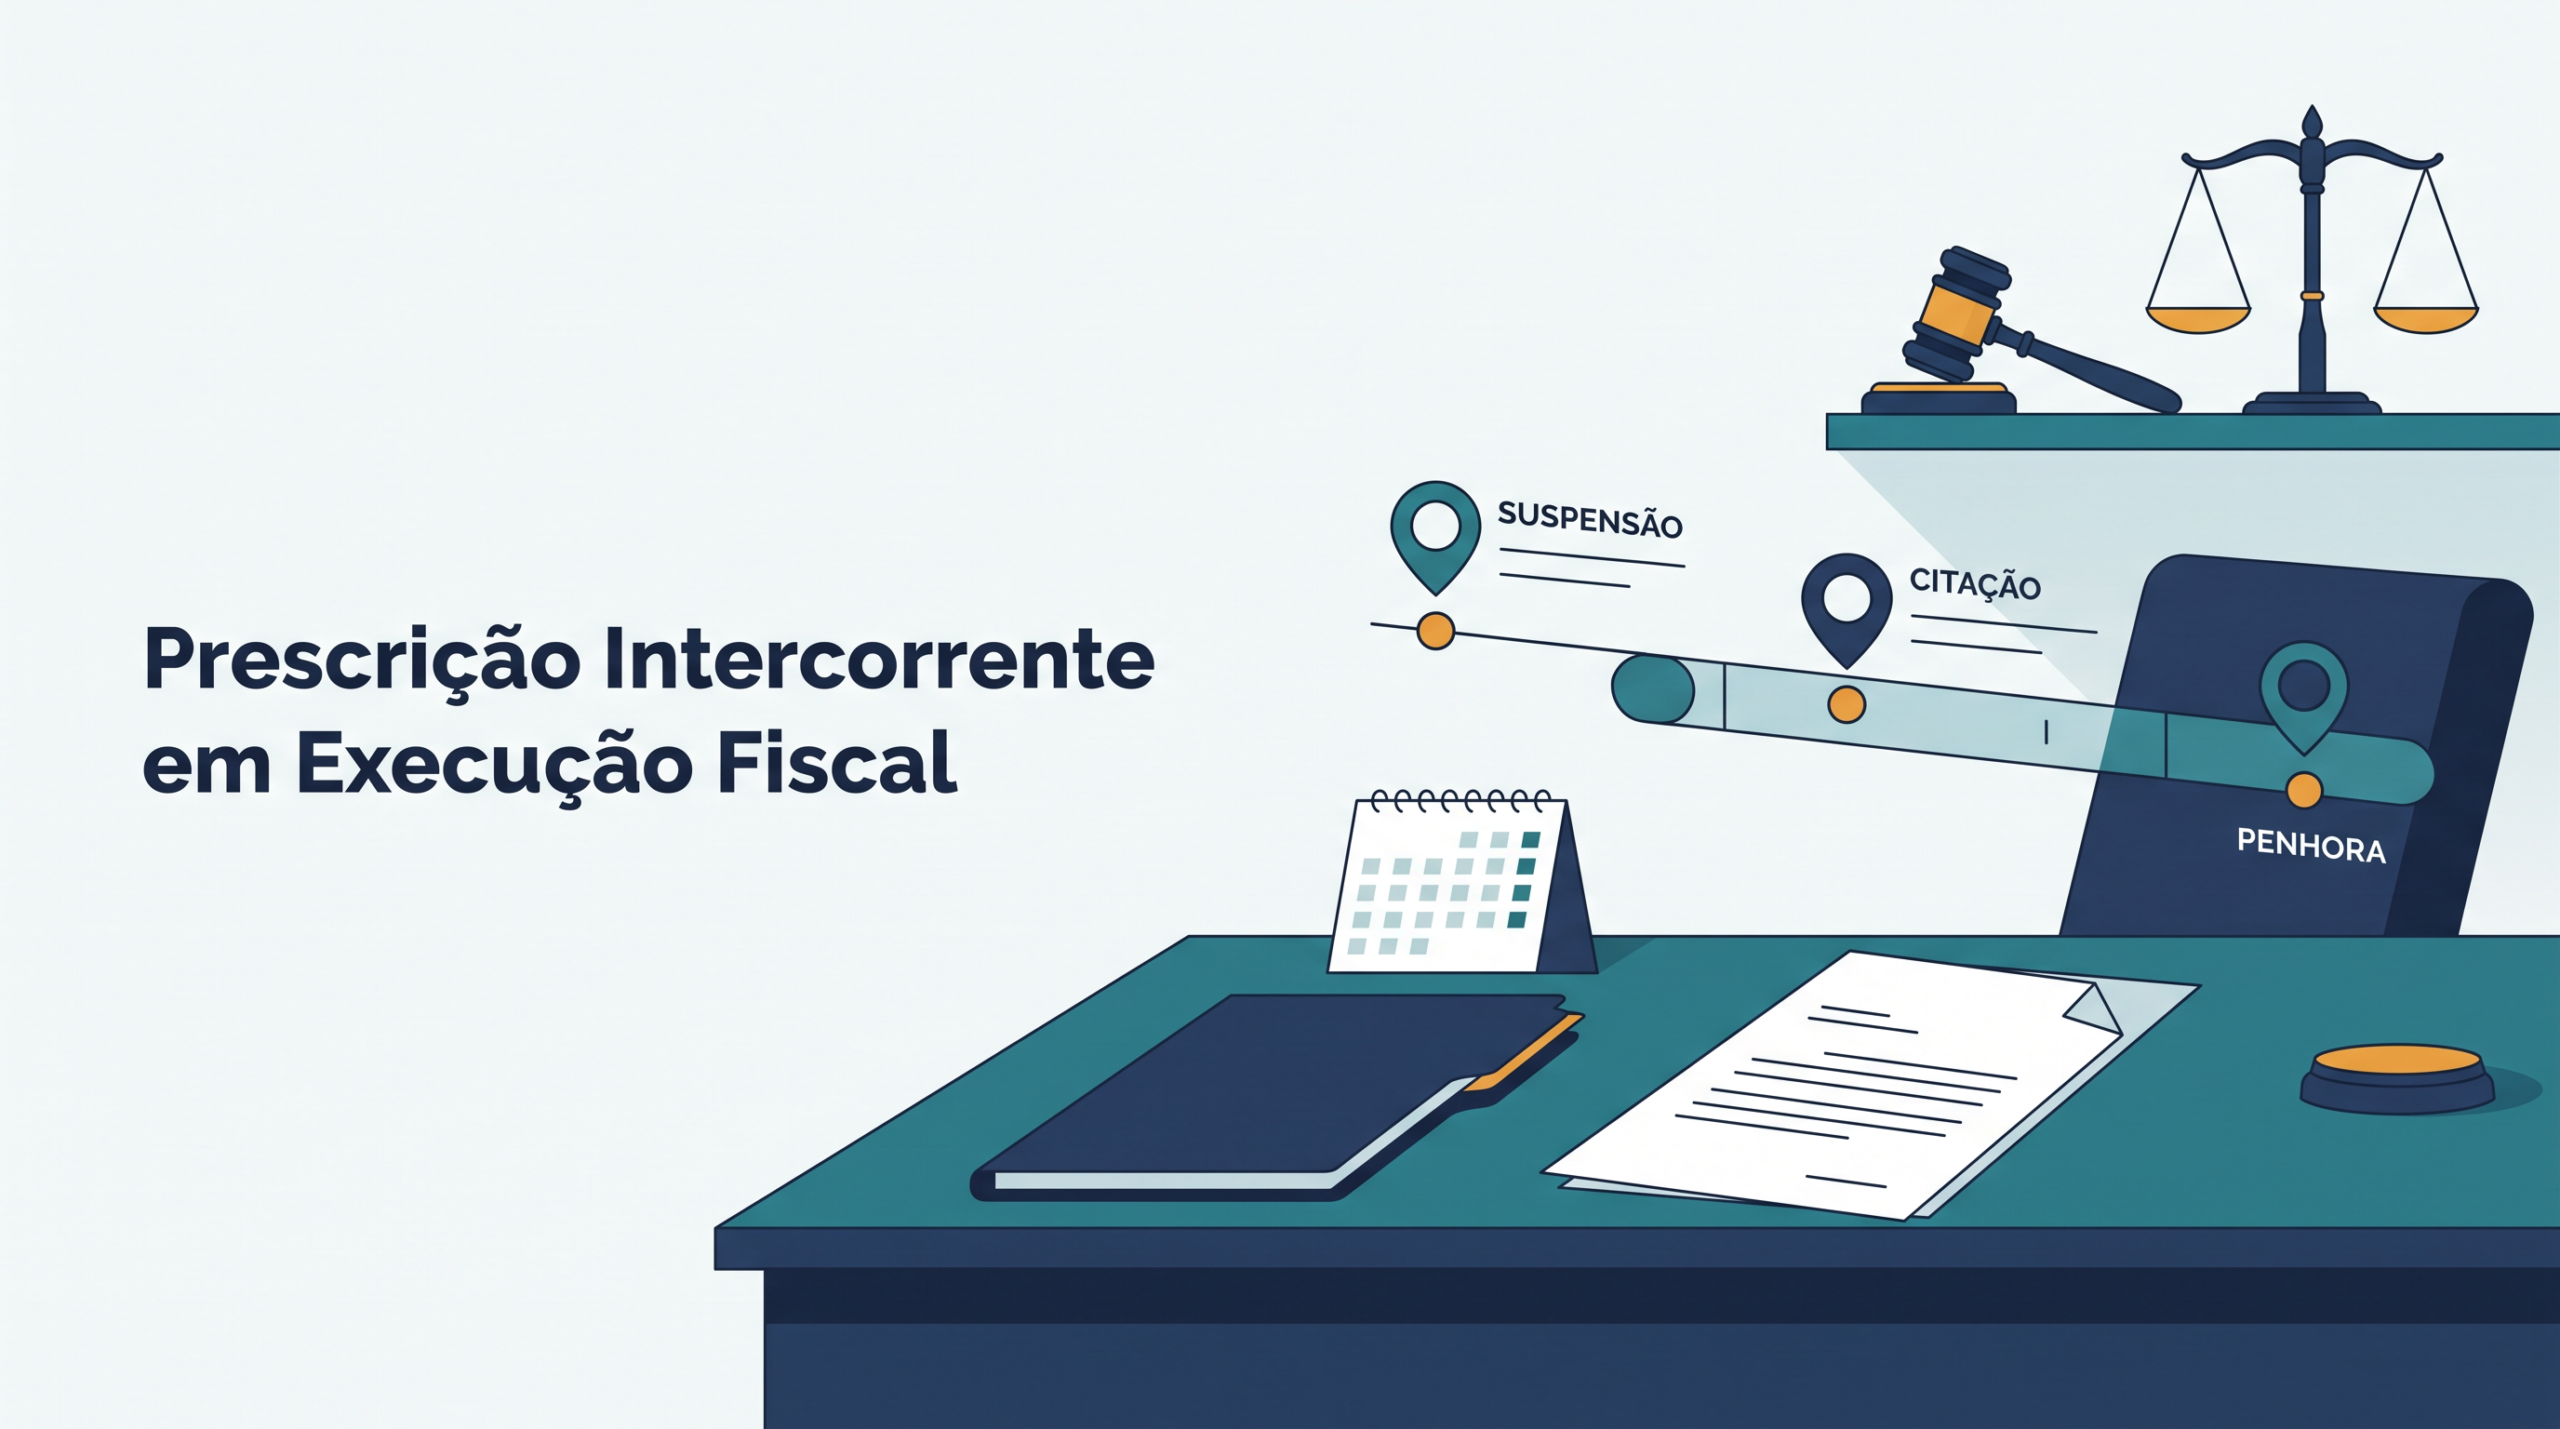
Em primeiro lugar, é necessário verificar se houve citação válida, penhora efetiva e paralisação imputável à Fazenda Pública.
Além disso, a análise exige atenção aos marcos do artigo 40 da Lei de Execução Fiscal e à orientação do Superior Tribunal de Justiça.
Resumo prático: a prescrição intercorrente não se presume. Ela exige a observância do procedimento legal e a identificação precisa dos períodos relevantes.
O que é prescrição intercorrente
A prescrição intercorrente é a perda da possibilidade de cobrança judicial durante o curso de uma execução fiscal.
Contudo, ela possui requisitos próprios e não se confunde com a prescrição anterior ao ajuizamento da cobrança.
Nesse contexto, o artigo 40 da Lei nº 6.830, de 1980 disciplina a suspensão da execução fiscal quando o devedor não é localizado ou não existem bens penhoráveis.
Portanto, a simples demora processual não basta para extinguir o crédito tributário ou encerrar a execução.
Como funciona a prescrição intercorrente
Em regra, a avaliação demanda uma sequência cronológica de fatos processuais concretos.
- Verifica-se se o executado não foi encontrado ou se inexistem bens sujeitos à penhora.
- Em seguida, analisa-se a ciência da Fazenda Pública sobre essa circunstância.
- Depois, inicia-se o período legal de suspensão previsto no artigo 40 da Lei de Execução Fiscal.
- Posteriormente, examina-se a incidência do prazo prescricional aplicável ao crédito cobrado.
- Por fim, identificam-se atos efetivos que possam interromper ou impedir a fluência do prazo.
Alerta sobre prazos: a contagem depende dos atos registrados no processo. Datas de suspensão, intimações, citações e penhoras podem alterar a conclusão jurídica.
Quando a prescrição intercorrente não ocorre
A prescrição intercorrente pode não ocorrer quando a execução mantém atos concretos de avanço e constrição patrimonial.
Além disso, uma citação válida e uma penhora efetiva possuem relevância direta na verificação do ciclo executivo.
No julgamento do REsp nº 1.340.553/RS, submetido ao Tema 566, o Superior Tribunal de Justiça definiu diretrizes para aplicação do artigo 40.
Assim, o tribunal destacou a importância da localização do devedor ou de bens penhoráveis para a análise da prescrição intercorrente.
| Situação processual | Impacto na análise |
|---|---|
| Devedor não localizado | Pode justificar a suspensão prevista no artigo 40. |
| Ausência de bens penhoráveis | Pode iniciar o procedimento legal de suspensão e futura contagem. |
| Citação válida | Exige análise específica sobre seus efeitos no caso concreto. |
| Penhora efetiva e vigente | Pode demonstrar que o ciclo executivo permanece em curso. |
| Suspensão por ordem judicial | Requer verificação da causa e da imputação da paralisação. |
Entendimento aplicado pelo Tribunal de Justiça de Minas Gerais
Em decisão publicada em fevereiro de 2026, o Tribunal de Justiça de Minas Gerais afastou o reconhecimento da prescrição intercorrente em execução fiscal.
Naquele julgamento, o colegiado considerou relevantes a citação válida, a realização de penhora e a suspensão judicial vinculada a embargos.
Além disso, o acórdão afirmou que a subsistência de constrição patrimonial impede conclusões automáticas baseadas somente na passagem do tempo.
Portanto, o caso reforça a necessidade de examinar cada etapa processual antes de reconhecer a prescrição intercorrente.
Atenção: requerimentos de diligência não produzem necessariamente o mesmo efeito de uma citação realizada ou de uma penhora efetivamente concretizada.
Cuidados para empresas e gestores
Na prática, empresários e gestores devem acompanhar execuções fiscais com organização documental e atenção às comunicações judiciais.
- Identifique a origem e a natureza do crédito inscrito em dívida ativa.
- Verifique a regularidade da citação e das intimações processuais.
- Avalie a existência, a validade e a atualidade de eventual penhora.
- Registre os períodos de suspensão e os incidentes processuais relevantes.
- Analise os prazos com base nos documentos efetivamente disponíveis nos autos.
Por outro lado, a defesa técnica deve evitar teses automáticas baseadas em calendários incompletos ou movimentações isoladas.
Em Vitória, Vila Velha, Serra, Cariacica e demais municípios do Espírito Santo, a análise cuidadosa do processo pode evitar decisões baseadas em premissas imprecisas.
Prescrição intercorrente exige análise completa
Em síntese, a prescrição intercorrente depende de requisitos legais e de uma cronologia processual corretamente delimitada.
Além disso, citação válida, penhora efetiva e suspensões judiciais podem influenciar decisivamente a solução jurídica.
Portanto, cada execução fiscal deve receber avaliação individual, técnica e compatível com os documentos dos autos.
Converse com um advogado para avaliar as particularidades do seu caso
Este conteúdo possui finalidade informativa e não substitui a análise jurídica individualizada.
Paulo Vitor Faria da Encarnação, OAB/ES 33.819, Mestre em Direito Processual pela UFES, Sócio da Santos Faria Sociedade de Advogados.