Golpe do intermediário: o proprietário do veículo precisa indenizar o comprador?
No golpe do intermediário, o proprietário não responde automaticamente pelo dinheiro que o comprador transfere ao fraudador.
Contudo, também não basta afirmar que ambos foram enganados para resolver qualquer discussão sobre responsabilidade.
A análise depende das condutas, das provas e da relação entre cada comportamento e o prejuízo.
Assim, compradores, vendedores e gestores de frotas no Espírito Santo precisam conferir quem negocia, quem recebe e quais autorizações realmente existem.
Resumo
Em síntese, sofrer uma fraude não torna o proprietário responsável pelo prejuízo alheio, mas sua participação na negociação precisa ser examinada.
Como funciona o golpe do intermediário?
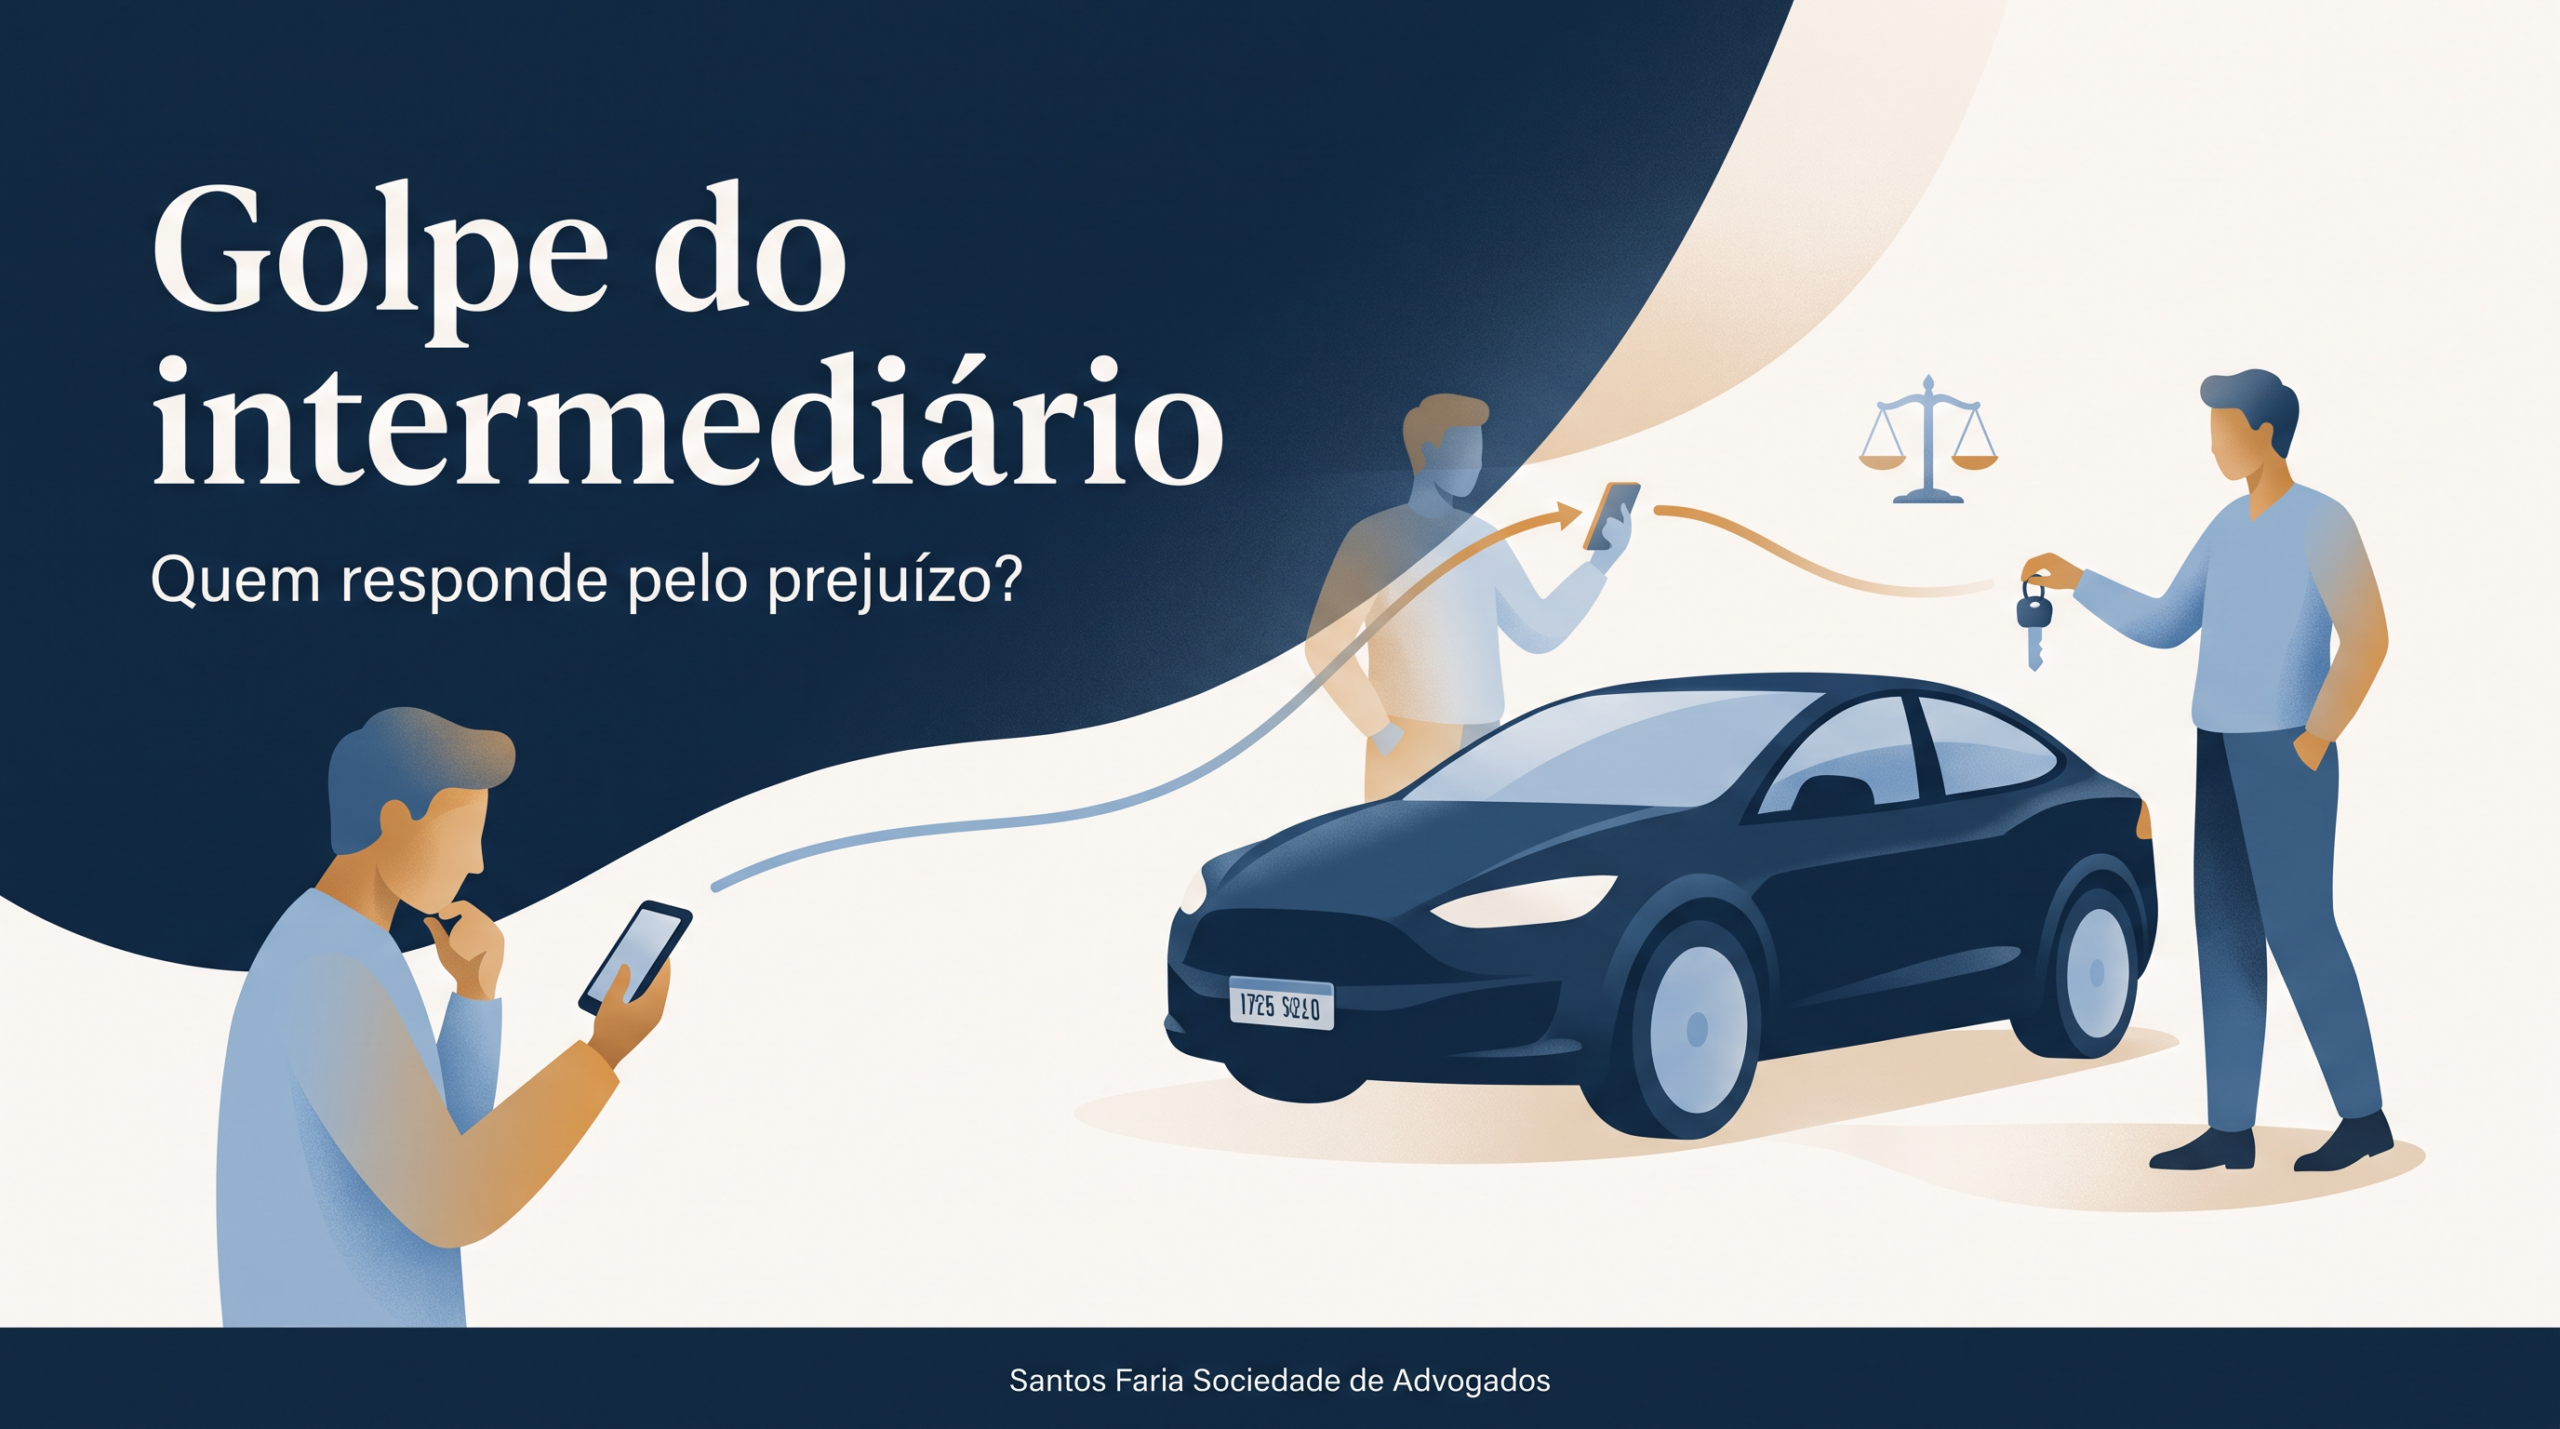
Em primeiro lugar, o fraudador copia um anúncio verdadeiro e passa a oferecer o veículo como se pudesse conduzir a venda.
Depois, mantém conversas separadas com o proprietário e o interessado, apresentando explicações diferentes para cada um.
Nesse contexto, pode pedir que as partes não conversem sobre preço, pagamento ou sua participação no negócio.
O comprador vê um veículo real e encontra seu proprietário, mas recebe instruções financeiras do fraudador.
Por fim, transfere o dinheiro para a conta indicada, enquanto o vendedor permanece sem receber o preço.
Essa dinâmica aparece na orientação da Polícia Civil do Paraná sobre venda intermediada fraudulenta.
Exemplo abstrato: duas conversas, uma negociação aparente
Imagine que uma pessoa anuncie seu automóvel e receba contato de alguém interessado em comprá-lo.
Enquanto isso, esse contato oferece o mesmo veículo a outro interessado, apresentando-se como responsável pela negociação.
Durante a visita, comprador e proprietário conversam apenas sobre as condições do automóvel.
Depois, o comprador paga uma conta indicada pelo intermediário, sem confirmar diretamente com o proprietário quem receberia.
Nesse exemplo, a existência do carro não comprova a legitimidade das instruções de pagamento.
Quem responde pelo golpe do intermediário?
Inicialmente, é necessário separar a atuação do fraudador da eventual responsabilidade de outras pessoas envolvidas.
Na responsabilidade civil por culpa, examinam-se o comportamento ilícito, o dano e o vínculo causal entre eles.
Em linguagem simples, esse vínculo representa a ligação entre uma conduta e o prejuízo que se pretende reparar.
Portanto, não basta demonstrar que o proprietário participou de uma visita ou conversou com o comprador.
É preciso avaliar se ele contribuiu culposamente para o dano ou se existe outro fundamento jurídico aplicável.
Além disso, relações de consumo e responsabilidades de fornecedores podem exigir análise própria, diferente de uma venda ocasional entre particulares.
As regras gerais sobre atos ilícitos e reparação estão no texto oficial do Código Civil.
Quais comportamentos precisam ser esclarecidos?
| Situação | O que verificar | Cuidado na interpretação |
|---|---|---|
| Exibição do veículo. | Conteúdo das conversas e informações transmitidas. | A visita não esclarece, sozinha, quem poderia receber. |
| Pagamento indicado por terceiro. | Identidade do destinatário e existência de autorização. | A indicação do fraudador não comprova poderes de representação. |
| Advertência contra transferências. | Conteúdo, momento e comprovação da comunicação. | O aviso deve ser analisado com as demais provas. |
| Participação culposa de mais de uma pessoa. | Contribuição de cada conduta para o resultado. | Não existe divisão automática do prejuízo pela metade. |
Culpa concorrente não significa divisão automática
Por outro lado, pode existir contribuição culposa da própria vítima para o evento danoso.
Quando isso ocorre, o Código Civil determina considerar a gravidade dessa culpa em comparação com a do responsável pelo dano.
Assim, a análise não começa com uma porcentagem pronta, mas com a identificação das condutas comprovadas.
A distinção está explicada no conteúdo educativo do Tribunal de Justiça do Distrito Federal e dos Territórios sobre culpa exclusiva e concorrente.
Atenção às conclusões automáticas
Contudo, pagar a terceiro não define, isoladamente, todas as responsabilidades, assim como deixar de receber o preço não encerra qualquer discussão.
Por isso, autorizações, mensagens, advertências e demais comportamentos precisam ser avaliados conjuntamente.
Como reduzir os riscos antes do pagamento?
Na prática, comprador e vendedor devem conversar diretamente sobre os pontos essenciais do negócio.
Além disso, a existência de um intermediário exige esclarecer sua função e os limites de sua atuação.
- Primeiro, confirme a identidade das partes e os documentos do veículo.
- Depois, alinhe diretamente o preço, as condições e o destinatário do pagamento.
- Em seguida, confira a titularidade da conta antes de autorizar qualquer transferência.
- Além disso, esclareça documentalmente eventuais poderes de representação.
- Por fim, não prossiga enquanto existirem versões incompatíveis sobre a negociação.
Para empresas, essas conferências podem integrar uma rotina interna de aprovação de compras e vendas de veículos.
Assim, a pessoa responsável pelo pagamento terá acesso às mesmas informações utilizadas por quem negociou.
Alerta sobre instruções contraditórias
Se alguém pedir silêncio sobre valores ou indicar uma conta sem vínculo esclarecido, interrompa o pagamento até conferir as informações.
Além disso, não confunda a presença do veículo com a confirmação de que o intermediário pode receber o preço.
O que preservar quando existe suspeita de fraude?
Em primeiro lugar, preserve os registros disponíveis sem apagar conversas ou alterar documentos.
Além disso, organize os acontecimentos em sequência, identificando quem transmitiu cada orientação.
- Anúncios, endereços das páginas e registros das ofertas.
- Conversas completas, áudios e mensagens sobre preço e pagamento.
- Comprovantes bancários e identificação do destinatário da transferência.
- Documentos apresentados durante a negociação.
- Advertências e confirmações enviadas entre comprador e vendedor.
- Protocolos de atendimento bancário e registro de ocorrência, quando existentes.
Na sequência, comunique a instituição financeira e registre a ocorrência perante a autoridade policial.
Contudo, essas providências não asseguram bloqueio, devolução do dinheiro ou reconhecimento de responsabilidade civil.
Por segurança, compartilhe os documentos apenas em canais adequados, evitando exposição pública de dados pessoais ou acusações sem apuração.
Documentação e comunicação direta fazem diferença
Em síntese, o golpe do intermediário exige distinguir a fraude da eventual contribuição de cada participante para o prejuízo.
Portanto, a avaliação jurídica deve considerar a negociação completa, sem transformar um único detalhe em resposta definitiva.
Para compradores e vendedores da Grande Vitória, a orientação prática permanece objetiva: confirme as informações diretamente e documente as condições antes de pagar.
Informações institucionais
Santos Faria Sociedade de Advogados.
CNPJ 62.771.546/0001-01; registro OAB/ES 24.034675-4394.
Sócios: Paulo Vitor Faria da Encarnação, OAB/ES 33.819; Jordan Santos Rodrigues, OAB/ES 34.867; e Gilberto Luiz Alves Queiroz, OAB/ES 21.788.
Endereço: Rua Antônio Ataíde, nº 823, Tropical Tower, sala 805, Centro, Vila Velha/ES, CEP 29100-906.
Telefone: (27) 99266-3367.
Este conteúdo possui finalidade informativa e considera a data de referência de 1º de agosto de 2026.
Paulo Vitor Faria da Encarnação, OAB/ES 33.819, Mestre em Direito Processual pela UFES, Sócio da Santos Faria Sociedade de Advogados.