Refinanciamento do cartão de crédito: quando é válido
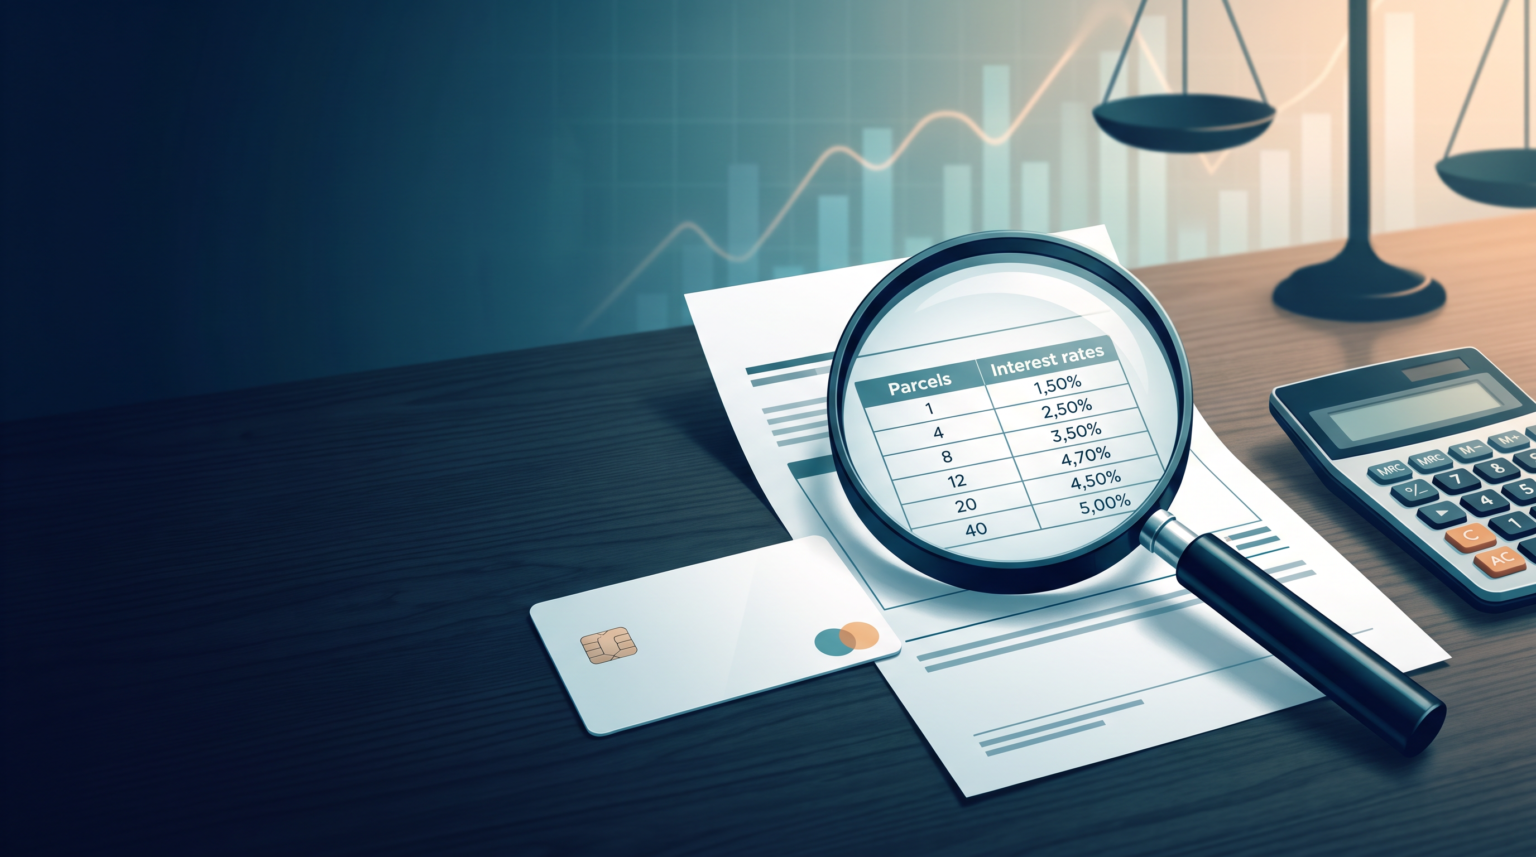
O refinanciamento do cartão de crédito pode ocorrer quando a fatura não é paga integralmente no vencimento.
Nesse contexto, a validade da cobrança depende das regras aplicáveis, das condições contratuais e da informação efetivamente prestada ao consumidor.
Resumo prático: o saldo não quitado pode permanecer no crédito rotativo até o vencimento da fatura seguinte. Depois disso, a instituição deve oferecer financiamento parcelado em condições mais vantajosas do que o rotativo.
Como funciona o refinanciamento do cartão de crédito
Em primeiro lugar, pagar apenas parte da fatura gera saldo devedor remanescente.
Assim, esse saldo pode ser financiado na modalidade de crédito rotativo até o vencimento da próxima fatura.
Posteriormente, o saldo remanescente pode ser transferido para uma linha de crédito parcelado.
A Resolução nº 4.549/2017 do Banco Central do Brasil exige condições mais vantajosas ao cliente nessa etapa.
Além disso, a vantagem deve incluir a comparação dos encargos financeiros com o crédito rotativo.
| Situação da fatura | Tratamento possível | Ponto de atenção |
|---|---|---|
| Pagamento integral no vencimento | Quitação da fatura | Verificar lançamentos e tarifas |
| Pagamento parcial | Uso temporário do crédito rotativo | Conferir juros, encargos e vencimentos |
| Saldo após a fatura seguinte | Financiamento parcelado | As condições devem ser mais vantajosas que o rotativo |
Refinanciamento do cartão de crédito e informação
Contudo, a existência de regra regulatória não afasta o dever de informação clara.
O consumidor deve conseguir identificar o saldo financiado, os juros, os encargos, as parcelas e os efeitos do pagamento parcial.
Além disso, o Código de Defesa do Consumidor protege o acesso a informações adequadas e claras sobre serviços financeiros.
Alerta: o pagamento mínimo ou parcial evita a inadimplência imediata, mas não elimina os encargos sobre o saldo restante. Portanto, é importante analisar a fatura seguinte antes de assumir novas despesas.
O que conferir antes de questionar cobranças
Na prática, a análise deve partir dos documentos financeiros disponíveis.
- Reúna as faturas anteriores e posteriores ao pagamento parcial.
- Identifique o valor total, o valor pago e o saldo remanescente.
- Confira a taxa de juros, os encargos e a descrição do financiamento.
- Verifique se a fatura informou as consequências do pagamento incompleto.
- Compare as condições do parcelamento com as do crédito rotativo.
Por outro lado, divergências entre a fatura, o contrato e os lançamentos podem justificar uma avaliação jurídica individualizada.
Atenção: não é adequado concluir que toda cobrança é indevida apenas porque houve refinanciamento automático. Também não é seguro aceitar lançamentos sem conferir a documentação contratual e as faturas.
Quando o refinanciamento pode ser discutido
Em síntese, o refinanciamento do cartão de crédito não é automaticamente abusivo.
Contudo, cada situação exige análise documental e contratual cuidadosa.
- Ausência de informação compreensível sobre juros e financiamento
- Cobranças que não correspondam aos documentos apresentados
- Encargos aparentemente incompatíveis com a modalidade contratada
- Dificuldade para identificar o saldo, as parcelas ou o custo da operação
- Indícios de falha no atendimento ou no registro dos pagamentos realizados
Além disso, decisões judiciais consideram as provas do caso concreto, especialmente faturas, contratos, comunicações e demonstrativos de evolução da dívida.
No Espírito Santo, consumidores e empresas devem preservar documentos desde o primeiro lançamento questionado.
Orientação: organize as faturas em ordem cronológica. Assim, será mais simples identificar quando surgiu o saldo, como ocorreu o refinanciamento e quais encargos foram aplicados.
Este conteúdo possui finalidade exclusivamente informativa e não substitui a análise individualizada de documentos e circunstâncias concretas.
Paulo Vitor Faria da Encarnação, OAB/ES 33.819, Mestre em Direito Processual pela UFES, Sócio da Santos Faria Sociedade de Advogados.